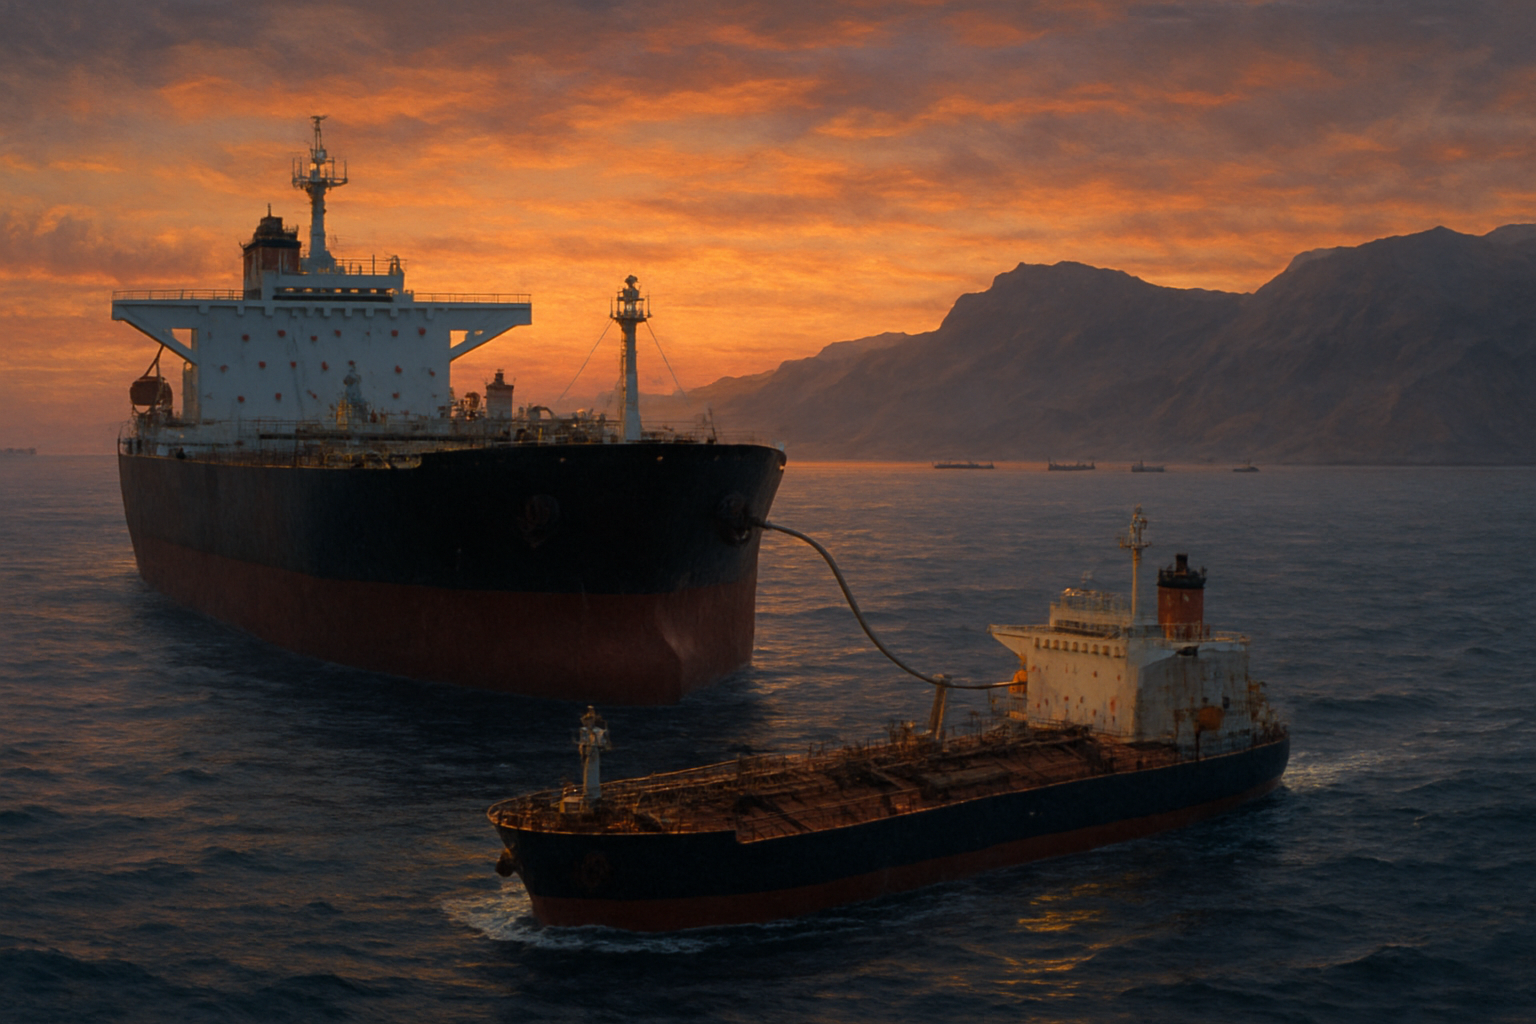
Ставки фрахта для супертанкеров VLCC на маршруте Ближний Восток—Китай достигли рекордных $1,27 млн в сутки 21 сентября. Причина — не столько резкий рост добычи, сколько перестройка логистики: после атак на саудовский трубопровод Восток—Запад часть экспортных объёмов была направлена через Ормузский пролив и перевалку «борт-в-борт» у побережья Омана. К 25 сентября свободные мощности таких операций в Оманском заливе, по данным источников Reuters, практически исчерпались. Для нефтяного рынка это важно потому, что дорожает не только баррель в контракте, но и физическая доставка сырья к азиатским НПЗ. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
Saudi Aramco, по данным Reuters, продала для перевалки у Сохара более 60 млн баррелей нефти с отгрузкой в сентябре и октябре. Потоки Саудовской Аравии через Ормуз в сентябре оцениваются в 3,6 млн баррелей в сутки против примерно 900 тыс. баррелей в сутки в августе. Этот скачок наложился на уже ограниченное число доступных судов и рейдовых площадок для перегрузки. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
Почему одна и та же нефть стала требовать больше танкеров
Схема с перевалкой меняет экономику рейса. Нефть сначала вывозится на меньшем судне из терминалов внутри Персидского залива, проходит Ормузский пролив, а затем перегружается на VLCC в Оманском заливе для дальнейшего рейса в Азию. Каждый дополнительный этап требует судна, времени на ожидание, безопасной стоянки и координации операций. Это снижает фактически доступный тоннаж флота, даже если физическое число танкеров в мире не меняется.
По оценке, приведённой Reuters, для обслуживания возросших саудовских потоков нужно от 36 до 40 дополнительных VLCC. В августе аналогичный объём экспорта требовал около 24 супертанкеров, тогда как в сентябре — уже примерно 40. Разница объясняется не увеличением вместимости грузов, а менее прямой и более медленной транспортной цепочкой. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
Именно этот эффект делает рекордную дневную ставку важным индикатором. Она отражает премию за дефицит логистической мощности и риск маршрута, а не просто ожидания по мировому спросу на нефть. Для азиатского покупателя фрахт становится заметной частью полной стоимости импортного сырья. Чем дольше судно занято на шаттл-рейсе или ждёт очереди на перевалку, тем меньше свободного флота остаётся для обычных поставок из Персидского залива в Китай, Южную Корею и другие центры переработки.
Сбой в Саудовской Аравии стал катализатором, но ситуация уже меняется
Непосредственным триггером стало повреждение трубопровода Восток—Запад, который связывает нефтяные районы страны с портом Янбу на Красном море и позволяет частично обходить Ормузский пролив. После остановки маршрута экспорт через Янбу был нарушен, а часть потоков пришлось оперативно переориентировать на восточное направление.
Однако исходный инфоповод нуждается в важном уточнении. 22 сентября Саудовская Аравия возобновила работу трубопровода Восток—Запад, но на пониженной мощности. Источники Reuters сообщали, что выход на 40% пропускной способности мог занять несколько дней, а полное восстановление — от шести до восьми недель. По состоянию на 24 сентября нефтепровод прокачивал сырьё, однако танкерные погрузки в Янбу ещё не возобновились, сообщали отраслевые источники, спутниковые данные и данные судоходства. Поэтому запуск трубы пока не означает немедленного исчезновения спроса на перевалку у Омана. ([marketscreener.com](https://www.marketscreener.com/news/saudi-arabia-restarts-east-west-oil-pipeline-to-resume-exports-from-yanbu-sources-say-ce785ad8db81f327?utm_source=openai))
Для рынка это означает, что пиковая нагрузка на Оманский залив может ослабнуть только постепенно. Уже заключённые сделки, графики погрузок на сентябрь и октябрь, а также позиционирование танкеров нельзя мгновенно перенести обратно на западное побережье Саудовской Аравии. Более того, перебои в работе экспортной инфраструктуры обычно оставляют после себя очереди, задержки и повышенные требования к страхованию и фрахту.
Что это говорит о нефти и судоходстве
Рост ставок VLCC не равен автоматическому росту котировок WTI или Brent. Нефть может реагировать на перспективы предложения, запасы и геополитику, тогда как фрахт — на доступность флота и узкие места маршрутов. Но дорогая доставка способна увеличить стоимость физических партий для импортёров, сузить маржу НПЗ и изменить выбор между сортами нефти и регионами поставок.
Узость Ормузского маршрута остаётся структурным риском. По оценке Международного энергетического агентства, в 2025 году через пролив проходило почти 15 млн баррелей нефти в сутки — около 34% мировой торговли сырой нефтью, причём основной объём направлялся в Азию. Альтернативные маршруты и трубопроводы снижают зависимость от пролива, но не способны без потерь мгновенно заменить весь поток. ([iea.blob.core.windows.net](https://iea.blob.core.windows.net/assets/c8248eba-8689-46d9-ae4b-b858b59c0f1c/StraitofHormuz2026-Factsheet.pdf?utm_source=openai))
Для судовладельцев рекордные спотовые доходы означают резкое улучшение краткосрочной конъюнктуры. Но для грузовладельцев и переработчиков это рост издержек и неопределённости в планировании поставок. Рынок будет следить не только за ценами на нефть, но и за тем, как быстро восстановятся реальные погрузки в Янбу, появятся ли дополнительные площадки перевалки в Индии и Малайзии и как долго сохранится повышенный спрос на шаттл-рейсы.
На что смотреть дальше
- Загрузка трубопровода Восток—Запад: ключевой показатель того, сможет ли Саудовская Аравия вернуть экспорт к более прямой схеме через Янбу.
- Фактические отгрузки из Янбу: формальный запуск прокачки и реальная погрузка VLCC — разные этапы восстановления.
- Очереди и доступность перевалки у Сохара: освобождение мощностей в Оманском заливе может быстрее охладить фрахт, чем изменение добычи.
- Стоимость доставки в Азию: именно она покажет, передаётся ли логистический стресс в физические цены на сырьё для НПЗ.
В таких эпизодах особенно важно отделять движение нефтяных котировок от движения транспортных ставок: они связаны, но отвечают на разные дефициты. PocketTrading отслеживает подобные импульсы на сырьевых рынках и помогает сопоставлять ценовую динамику с изменениями рыночной волатильности, не подменяя анализ логистики заявлениями о предсказании конкретного события.
Источники
- Reuters via Fidelity — Gulf of Oman ship-to-ship oil transfers reach limit as Saudi exports surge ↗
- Reuters via MarketScreener — Saudi Arabia restarts East-West oil pipeline, sources say ↗
- Reuters via Baird Maritime — Yanbu tanker loadings yet to resume despite Saudi pipeline restart ↗
- International Energy Agency — Strait of Hormuz 2026 Factsheet ↗