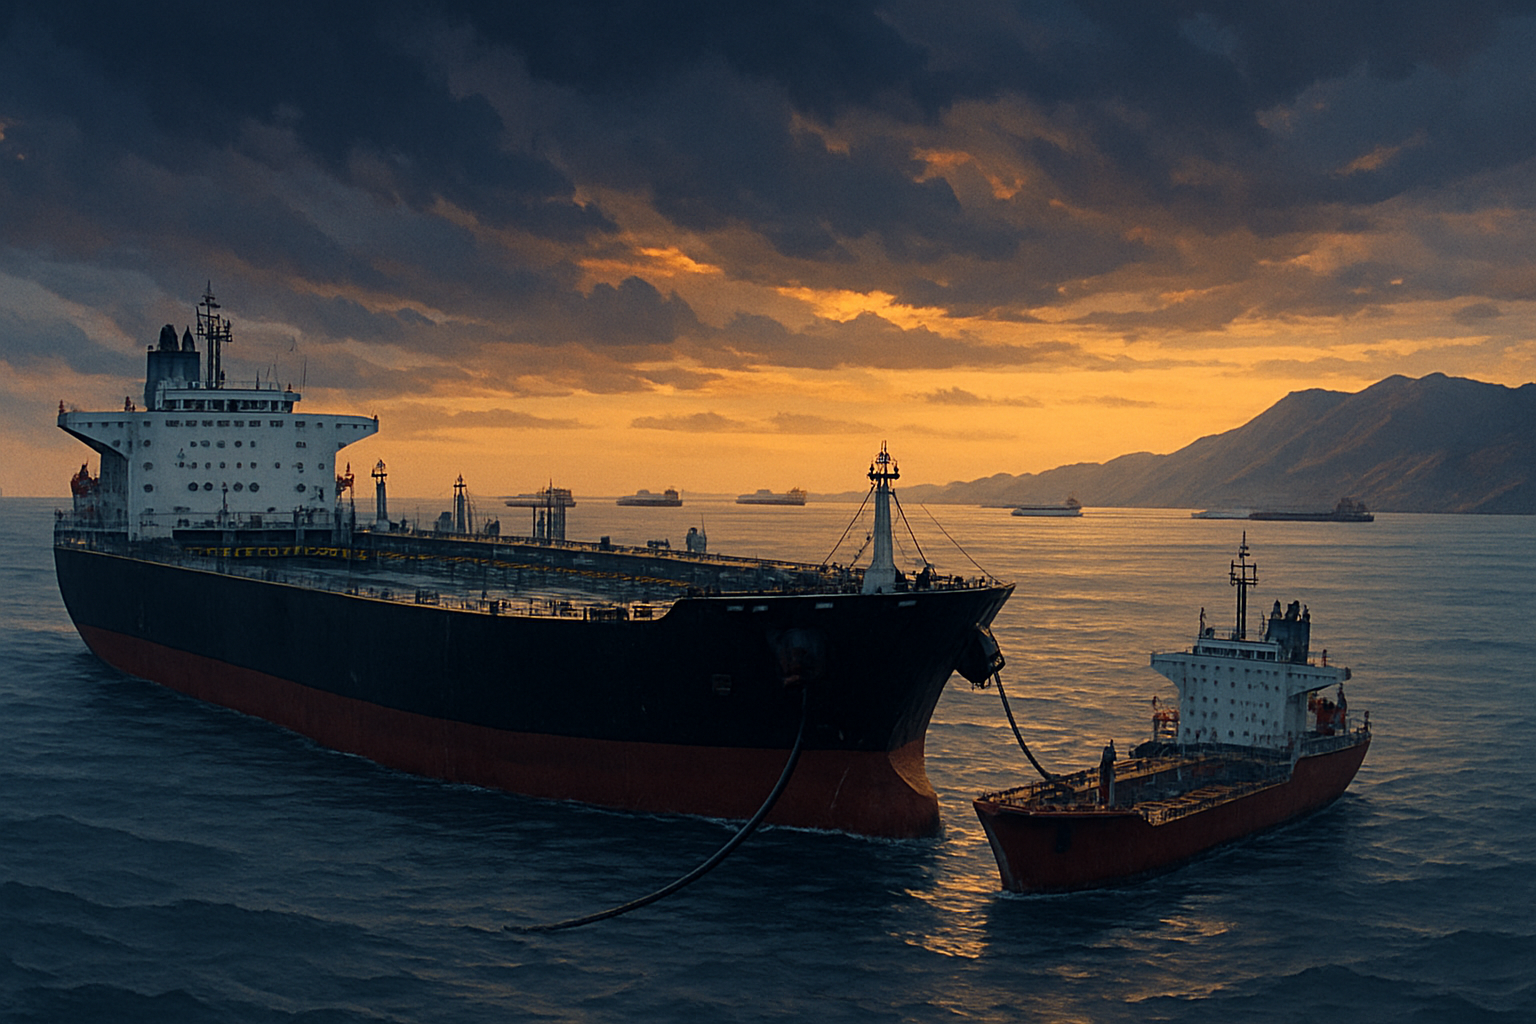
Суточная ставка фрахта очень крупного нефтеналивного танкера VLCC на маршруте Ближний Восток — Китай 21 сентября достигла рекордных $1,27 млн, следует из данных LSEG, приведённых Reuters. Ключевой причиной стала не только военная премия за работу в регионе, но и физическое ограничение: операции перевалки нефти «борт-в-борт» у побережья Омана приблизились к доступному пределу. Для нефтяного рынка это важно потому, что дорожает и замедляется доставка баррелей к азиатским НПЗ — даже в тех случаях, когда сама добыча не выпадает из системы.
Нынешний скачок связан с перестройкой экспортной логистики Саудовской Аравии. После атаки 13 сентября на трубопровод Восток—Запад были остановлены отгрузки через красноморский порт Янбу. Этот маршрут позволял вывозить нефть с востока страны в обход Ормузского пролива. В ответ Saudi Aramco направила значительные объёмы на схему с перевалкой у Сохара: нефть доставляется на меньших судах через Ормузский пролив, затем перегружается на VLCC в Оманском заливе для дальнейшего рейса в Азию.
Что именно произошло на рынке перевозок
По данным Reuters, Saudi Aramco реализовала для перевалки у Сохара более 60 млн баррелей нефти с поставкой в сентябре и октябре. Потоки саудовской нефти через Ормузский пролив в сентябре, по оценке Kpler, могут составить около 3,6 млн баррелей в сутки против примерно 900 тыс. баррелей в сутки в августе. Это резкое изменение структуры поставок, а не просто сезонное увеличение спроса на тоннаж.
Одновременно услугами перевалки за пределами Ормузского пролива пользуются и другие производители региона, включая Ирак и ОАЭ. Такая концентрация спроса создаёт очереди не только на сами танкеры, но и на инфраструктуру операций: буксиры, экипажи, рейдовые зоны и координацию между судами. Аналитики Vortexa оценивали объём нефти, загружаемой на VLCC в рамках подобных операций, примерно в 6 млн баррелей в сутки с конца августа. При такой нагрузке узким местом становится уже не наличие сырья, а способность безопасно и быстро передать его между судами.
Рекордные $1,27 млн в сутки относятся к эквиваленту тайм-чартера по направлению Ближний Восток — Китай, а не к фиксированной цене каждой перевозки. Этот показатель переводит текущую оценку рейса в условный дневной заработок судна с учётом фрахтовой ставки, маршрута и стандартных затрат. Он удобен для сравнения рынка во времени, но не означает, что каждый владелец VLCC получает идентичный доход: условия конкретных сделок, страхование, простаивание и риски маршрута заметно различаются.
Почему фрахт растёт быстрее, чем предложение судов
VLCC обычно перевозит порядка 2 млн баррелей нефти. Однако в текущей конфигурации один и тот же объём требует больше морской работы. Появляется дополнительное плечо на небольшом танкере до района перевалки, ожидание окна для STS-операции, сама перегрузка и затем рейс VLCC к покупателю. В результате растут как совокупная потребность во флоте, так и время, на которое суда фактически выпадают из свободного рынка.
Reuters со ссылкой на оценки рынка указывал, что рост саудовских потоков требует дополнительно десятков VLCC: часть нужна для коротких челночных операций, часть оказывается связанной задержками и ожиданием восстановления более привычных маршрутов. Это классический эффект «эффективного сокращения флота»: количество танкеров на воде формально не меняется, но их доступность для нового фрахта быстро падает.
Контекст особенно важен: ещё в начале сентября агентство S&P Global сообщало о рекордных ставках на маршрутах VLCC из Мексиканского залива США в Китай на фоне дефицита доступного тоннажа в Атлантике и рисков транзита через Ближний Восток. Последующий подъём ставок на ближневосточном направлении показывает, что напряжение перестало быть локальной проблемой одного торгового маршрута. Судовладельцы и грузоотправители конкурируют за один глобальный пул флота, а дисбаланс в Персидском заливе способен передаваться в Атлантику и на длинные рейсы в Азию.
Что это означает для цены нефти
Подтверждённый факт: рекордный фрахт повышает стоимость доставки физической нефти. Интерпретация: если такие ставки удержатся, они могут поддерживать премии на ближневосточные сорта в Азии и усиливать разрыв между ценой нефти в порту погрузки и стоимостью барреля с доставкой на НПЗ. Особенно уязвимы покупатели, которые зависят от регулярных поставок тяжёлых и среднесернистых сортов из стран Персидского залива.
Но рост фрахта не равен автоматическому и пропорциональному росту котировок Brent или WTI. Рынок нефти одновременно оценивает физическую доступность баррелей, коммерческие запасы, спрос со стороны НПЗ, альтернативные поставки из Атлантического бассейна и вероятность нормализации маршрутов. Часть расходов может быть поглощена торговой маржой, изменением структуры закупок или сокращением дальних поставок. Тем не менее длительная логистическая перегрузка повышает вероятность того, что транспортный шок перейдёт в стоимость сырья и нефтепродуктов с временным лагом.
Для наблюдения за подобными импульсами участники рынка используют данные по фрахту, движению танкеров и физическим дифференциалам; PocketTrading отслеживает такие изменения как часть комплексного рыночного анализа, не выступая независимым источником новостей по этому событию.
На что рынок будет смотреть дальше
- Работа трубопровода Восток—Запад и порта Янбу. Их устойчивое восстановление снизило бы необходимость в дорогостоящей схеме перевалки у Омана.
- Пропускная способность STS-операций у Сохара. Уменьшение очередей высвободит суда и способно быстро охладить спотовые ставки.
- Безопасность Ормузского пролива и Красного моря. Новые угрозы судоходству увеличивают страховые и операционные расходы даже без прямого выпадения добычи.
- Реакция азиатских НПЗ. Перестройка закупок в пользу альтернативных регионов может изменить спрос на разные классы танкеров и сорта нефти.
- Динамика ставок на других маршрутах VLCC. Если рекордные уровни закрепятся за пределами Ближнего Востока, это станет признаком более широкого дефицита эффективного тоннажа.
Главный вывод состоит в том, что нефтяной рынок столкнулся с ограничением не только в геополитике, но и в инфраструктуре морской доставки. Пока экспортные потоки вынужденно проходят через перегруженную систему перевалки у Омана, фрахтовая премия остаётся самостоятельным источником волатильности для физического рынка нефти.
Источники
- Reuters via Fidelity — Gulf of Oman ship-to-ship oil transfers reach limit as Saudi exports surge ↗
- S&P Global — Americas VLCC rates spike to record highs on bullish fundamentals ↗
- Kpler — Strait of Hormuz Still Closed as Iran MoU Expires ↗
- U.S. Energy Information Administration — Short-Term Energy Outlook, September 2026 ↗