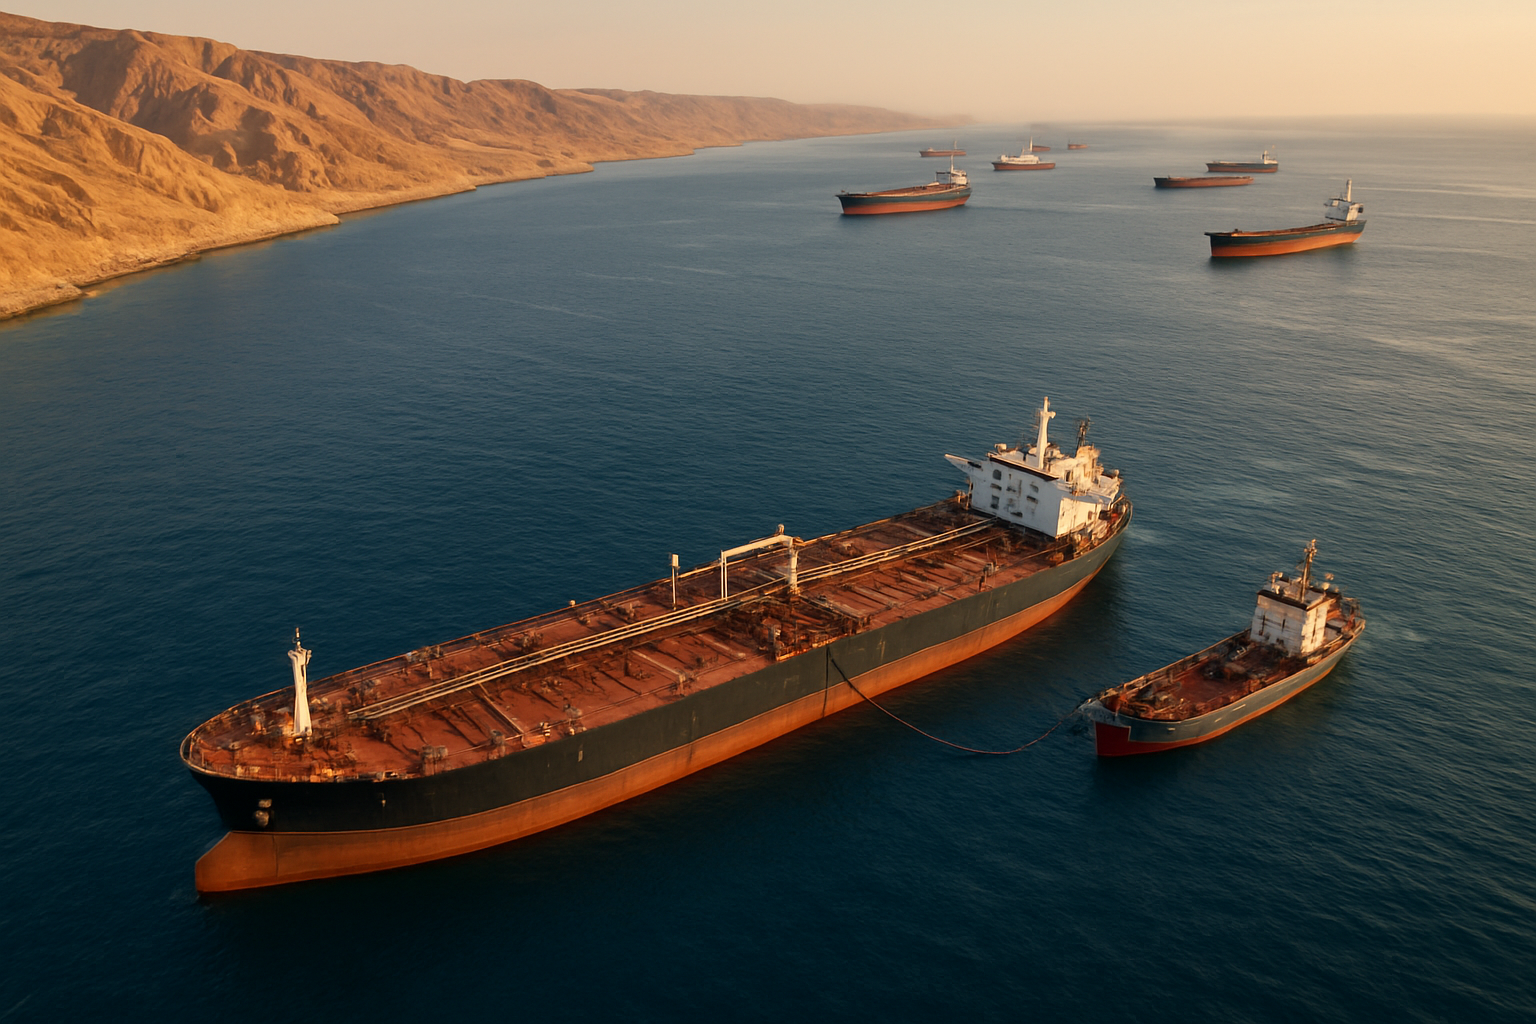
Ставки фрахта супертанкеров VLCC на маршрутах ближневосточной нефти достигли рекордных $1,27 млн в сутки 21 сентября. К 25 сентября стало ясно, что ключевым ограничением стала не только безопасность маршрутов, но и физическая пропускная способность перевалки «борт-в-борт» у побережья Омана. Саудовская Аравия перенаправила часть экспорта, ранее шедшего через красноморский Янбу, через Ормузский пролив и Оманский залив после атаки 13 сентября, затронувшей трубопровод East-West Pipeline. Для нефтяного рынка это важно: транспортная премия резко растет и начинает влиять на конечную стоимость сырья для азиатских покупателей. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
Что именно изменилось в цепочке поставок
Схема выглядит сложнее обычной прямой загрузки VLCC в экспортном терминале. Нефть сначала перевозят на меньших судах из Персидского залива через Ормузский пролив, затем перегружают на очень крупные танкеры в Оманском заливе, откуда груз идет к покупателям, прежде всего в Азию. Такая операция требует не только самих судов, но и свободных якорных зон, буксиров, экипажей, страховки и согласованного расписания двух танкеров. Когда перевалочные операции достигают предела, увеличение спроса на перевозку уже нельзя быстро компенсировать.
По данным Kpler, на которые ссылалось Reuters, поставки саудовской нефти через Ормузский пролив в сентябре шли темпом около 3,6 млн баррелей в сутки против примерно 0,9 млн баррелей в августе. Saudi Aramco, по информации торговых источников, реализовала более 60 млн баррелей с перевалкой у Сохара для поставок в сентябре и октябре. Одновременно часть танкеров продолжала ожидать возобновления операций в Янбу, что дополнительно уменьшало доступный флот. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
Почему рекордный фрахт не равен автоматическому скачку нефти
VLCC способен перевозить порядка 2 млн баррелей, однако стоимость доставки определяется не только объемом груза. При переводе поставок на маршрут с промежуточной перевалкой одно и то же судно тратит больше времени на короткие «шаттл»-рейсы, ожидание и операции STS. Поэтому эффективное предложение тоннажа сокращается даже при неизменном количестве танкеров в мировом флоте.
По оценке аналитиков, приведенной Reuters, для обслуживания изменившихся потоков требуется от 36 до 40 дополнительных VLCC. В августе для аналогичного объема экспорта было достаточно примерно 24 супертанкеров, тогда как в сентябре потребность выросла до 40. Это не означает исчезновения нефти с рынка: речь идет прежде всего о повышении стоимости и сложности ее физической доставки. Но для НПЗ в Китае, Японии, Южной Корее и Индии дорогой фрахт способен расширить разрыв между ценой добычи и ценой барреля в пункте назначения. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
Узкое место Ормуза снова определяет цену риска
Ормузский пролив остается главным морским энергетическим коридором мира. По последней доступной оценке Управления энергетической информации США, в первом полугодии 2025 года через него проходило в среднем 20,9 млн баррелей нефти и нефтепродуктов в сутки — около пятой части мирового потребления жидких топлив. При этом действующие обходные нефтепроводы Саудовской Аравии и ОАЭ суммарно способны заменить лишь часть морского потока. ([eia.gov](https://www.eia.gov/international/content/analysis/special_topics/World_Oil_Transit_Chokepoints/?utm_source=openai))
Ситуация в 2026 году уже показала, насколько чувствителен этот маршрут к сбоям. EIA оценивает средний транзит нефти и нефтепродуктов через Ормуз во втором квартале 2026 года лишь в 4,9 млн баррелей в сутки против 21,6 млн баррелей в сутки в четвертом квартале 2025 года, до начала конфликта. На этом фоне текущий рост саудовских поставок через пролив демонстрирует не нормализацию логистики, а попытку перестроить ее в условиях ограниченной инфраструктуры и повышенных рисков. ([eia.gov](https://www.eia.gov/outlooks/steo/report/energysecurity/article.php?utm_source=openai))
Рынок платит за время, а не только за баррели
Для фрахтового рынка критична продолжительность оборота судна. Если танкер вместо прямого рейса участвует в комбинации из короткой доставки, ожидания и перевалки, он выбывает из доступного предложения на большее число дней. Отсюда возникает эффект мультипликатора: дополнительный физический объем не обязательно велик, но его обслуживание может потребовать заметно больше тоннажа.
Это также объясняет, почему рекордные ставки VLCC могут поддерживать стоимость ближневосточных сортов для Азии даже при относительно сдержанной реакции фьючерсов WTI. Американский эталон отражает широкий баланс спроса, добычи и запасов в США, а стоимость морской логистики в Оманском заливе прежде всего меняет региональную цену доставки. Поэтому в ближайшие дни инвесторы будут смотреть не только на котировки нефти, но и на дифференциалы физических сортов, страховые надбавки, доступность судов Suezmax и Aframax, а также скорость разгрузки очередей у перевалочных зон.
Что отслеживать дальше
- Работу Янбу и East-West Pipeline. Возврат экспортного маршрута на Красном море снизил бы давление на Ормуз и необходимость перевалки у Омана.
- Объемы STS-операций у Сохара и на альтернативных площадках. Покупатели уже ищут варианты в Индии и Малайзии, но перенос операций удлиняет рейсы и не гарантирует быстрого снятия дефицита тоннажа. ([fidelity.com](https://www.fidelity.com/news/article/company-news/202609250025RTRSNEWSCOMBINED_L4N45E0N6_1?utm_source=openai))
- Ставки на соседних классах танкеров. Рост VLCC обычно передается меньшим судам, если грузоотправители меняют логистические схемы.
- Физические премии ближневосточной нефти в Азии. Именно они покажут, перекладывается ли транспортный шок на покупателей и переработчиков.
Текущий эпизод подчеркивает: нефтяной рынок зависит не только от добычи и запасов, но и от пропускной способности маршрутов. Когда морская логистика становится дефицитным ресурсом, фрахт превращается в самостоятельный драйвер цены. PocketTrading отслеживает подобные импульсы в нефти и связанных транспортных индикаторах как часть рыночного мониторинга, но не является независимым источником этой новости.
Источники
- Reuters via Fidelity — Gulf of Oman ship-to-ship oil transfers reach limit as Saudi exports surge ↗
- U.S. Energy Information Administration — Short-Term Energy Outlook: Energy security ↗
- U.S. Energy Information Administration — World Oil Transit Chokepoints ↗
- OilPrice.com — VLCC Rates Hit Record $1.27 Million a Day as Oman Transfer Capacity Maxes Out ↗